Artykuł sponsorowany
Jakie dokumenty urząd zwykle sprawdza podczas kontroli i gdzie pojawiają się braki w małej firmie
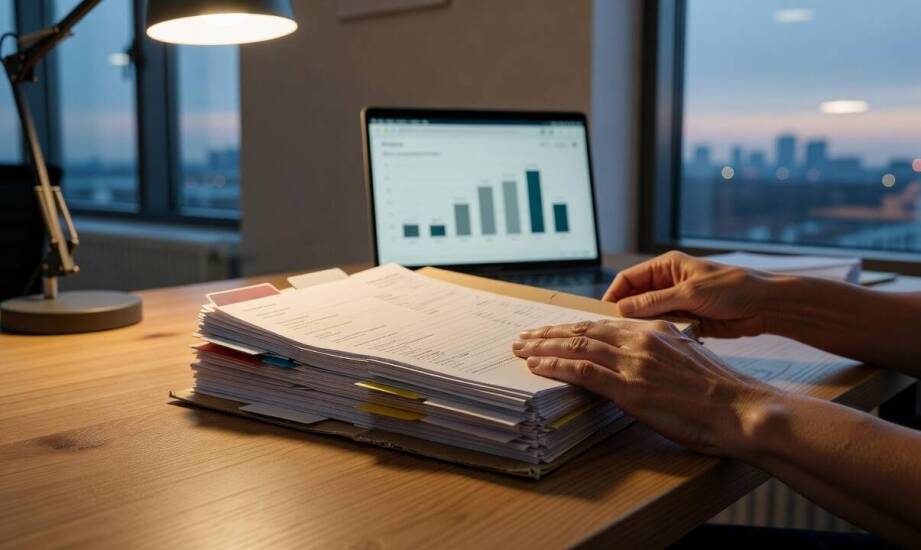
Podczas kontroli podatkowej urząd skarbowy często rozpoczyna działania od wezwania do okazania dowodów dotyczących konkretnych zapisów w ewidencji, a nie od rutynowego przeglądu wszystkich formalności. Przykładowo kontrolujący może zażądać przedstawienia umów potwierdzających dany wydatek ujęty w księdze lub wyciągów bankowych obrazujących przepływ środków. W takich sytuacjach przydaje się skrupulatnie uporządkowana dokumentacja, w której odnalezienie odpowiednich załączników zajmuje zaledwie chwilę. Gotowość do szybkiego przedstawienia materiałów źródłowych wpływa na sprawny przebieg całego postępowania. Wsparcie, jakie zapewnia doświadczona księgowa we Włocławku, ułatwia weryfikację ewentualnych nieścisłości już na najwcześniejszym etapie. Prawidłowe zmapowanie operacji gospodarczych minimalizuje ryzyko przedłużania się procedur kontrolnych w małej firmie, pozwalając przedsiębiorcy skupić się na bieżącej działalności.
Dokumenty tworzące pierwszą warstwę kontroli
Podstawę każdej weryfikacji skarbowej stanowią faktury sprzedaży i zakupu oraz umowy z kontrahentami. Te materiały pozwalają urzędnikom ustalić, czy wykazane operacje gospodarcze rzeczywiście wystąpiły i czy zostały właściwie ujęte w ewidencji podatkowej. Oprócz nich organ kontrolujący rutynowo analizuje wyciągi bankowe oraz dowody zapłaty, szukając potwierdzenia rzeczywistych przepływów finansowych między podmiotami. Urzędnik porównuje dokument źródłowy bezpośrednio z zapisem w księdze rachunkowej lub Podatkowej Księdze Przychodów i Rozchodów (KPiR), aby sprawdzić prawidłowość kwalifikacji przychodu lub kosztu w danym okresie rozliczeniowym.
Rozbieżności księgowe pojawiają się najczęściej w przypadku braku oryginalnego dowodu w teczce lub niewłaściwej klasyfikacji poniesionego wydatku. Często występuje zjawisko ujmowania wydatków o charakterze prywatnym w kosztach firmowych, co natychmiast wychwytują zaawansowane algorytmy analityczne Krajowej Administracji Skarbowej. W praktyce urząd weryfikuje spójność danych z deklaracjami podatkowymi. Brak precyzyjnego powiązania konkretnej płatności z odpowiadającą jej fakturą to obecnie jeden z najczęstszych powodów wezwań do złożenia dodatkowych, szczegółowych wyjaśnień. Dlatego każda operacja gospodarcza wymaga kompletnego udokumentowania od momentu zamówienia aż po ostateczne rozliczenie.
Ewidencje i zestawienia do przygotowania przed kontrolą
Przed rozpoczęciem formalnych czynności sprawdzających należy zgromadzić pełne ewidencje podatkowe za badany okres. Obejmują one prowadzone księgi rachunkowe lub KPiR, szczegółowe rejestry VAT, a także zestawienia obrotów i sald. Szczególnym zainteresowaniem kontrolerów cieszą się pliki JPK_PKPIR oraz JPK_KR_PD, które od początku 2026 roku podlegają rozszerzonym strukturom raportowania elektronicznego. Prawidłowe wygenerowanie tych formatów wymaga bieżącego dostosowywania wewnętrznych systemów finansowych do zmieniających się wymogów prawnych.
Przygotowanie dokumentacji na potrzeby ewentualnej kontroli to standardowa procedura w bieżącej obsłudze podmiotów gospodarczych. Weryfikację kompletności takich danych rutynowo przeprowadza Biuro Rachunkowe Passive, gdzie wyznaczona do kontaktu z organami podatkowymi księgowa we Włocławku pomaga zestawić gromadzone dowody z odpowiednimi zapisami w rejestrach. Teczka kontrolna powinna zawierać wyraźnie oznaczone braki w dokumentacji, zarchiwizowane korekty deklaracji oraz wskazanie osoby odpowiedzialnej za bieżące udzielanie wyjaśnień urzędnikom. Dokumenty układa się ściśle chronologicznie według kolejnych okresów rozliczeniowych. Klarowna archiwizacja ułatwia urzędnikowi analizę, co zauważalnie skraca czas poświęcony na wyjaśnianie podstawowych operacji i zmniejsza liczbę dodatkowych pytań.
W kontroli podatkowej decyduje przede wszystkim spójność dokumentacji oraz zachowanie chronologii zdarzeń, a także gotowość do merytorycznego uzasadnienia pojawiających się różnic. Samo wygenerowanie i posiadanie plików w systemie komputerowym nie wystarcza, jeśli w toku sprawdzania nie można wykazać ich bezpośredniego powiązania z rzeczywistymi operacjami w firmie. Zbudowanie przejrzystej ścieżki audytu, prowadzącej od podpisanej umowy, przez protokół zdawczo-odbiorczy, aż po finalny przelew bankowy, skutecznie zabezpiecza interesy przedsiębiorstwa. Regularne weryfikowanie własnych ewidencji księgowych oraz prawidłowe opisywanie wszelkich korekt to uniwersalne sposoby na merytoryczne i bezstresowe przejście przez każdą weryfikację organów skarbowych.
Kategorie artykułów
Polecane artykuły
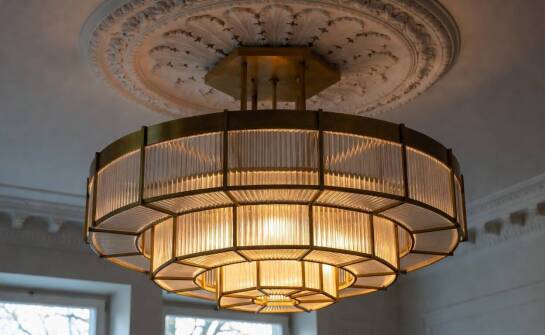
Projekt lampy Art Déco na wymiar: jak wysokość sufitu i wykończenie zmieniają efekt
W salonie z sufitem na wysokości 2,5 metra duża oprawa wisząca o rozpiętości ramion przekraczającej 80 centymetrów potrafi skutecznie uporządkować przestrzeń wokół głównej strefy wypoczynkowej. Ta sama masywna i geometryczna konstrukcja, zamontowana w trzymetrowym pokoju nad nieodpowiednio dobraną s
Jak zaprojektować reklamowe flagi, które przyciągną uwagę klientów?
Projektowanie reklamowych flag to kluczowy element strategii marketingowej, który pozwala na zwiększenie widoczności marki. Estetyka i funkcjonalność odgrywają istotną rolę w przyciąganiu uwagi klientów. Dobrze zaprojektowane flagi mogą skutecznie komunikować przekaz reklamowy. Warto zwrócić uwagę n